会社を辞めたあと、思っていたより大きな金額の住民税の納付書が届いて驚いた――転職や退職のときに聞かれやすい話です。住民税は給与から天引きされていたので、仕組みを意識したことがない人も多いはずです。
この記事では、退職後の住民税がいつ・どの方法で・いくらかかるのかを、地方税法の条文と、総務省・国税庁・市の公式情報だけで整理します。
答え:住民税は「前年の所得」にかかり、6月から翌年5月までの12回に分けて給与から天引きされています。退職すると天引きできなくなるので、残りの分は、①1月1日〜4月30日に退職した人は、最後の給与や退職金からまとめて天引き(一括徴収)、②6月1日〜12月31日に退職した人は、自分で納付書で払う(普通徴収)か、本人が申し出れば一括徴収、③次の会社が決まっていれば、新しい会社で天引きを続ける、のどれかになります。退職した翌年も、前年に働いていた分の住民税がかかる点に注意が必要です。
住民税のしくみ:前年の所得に、翌年6月からかかる
住民税(個人住民税)は、都道府県民税と市区町村民税をあわせたものです。総務省の説明では、次のような税です。
- いつの所得にかかるか:前年の1月1日から12月31日までの所得で計算します。
- どこに払うか:その年の1月1日時点で住所がある市区町村に払います(地方税法第39条・第318条で、賦課期日は1月1日)。年の途中で引っ越しても、その年度の住民税は1月1日に住んでいた市区町村に払います。
- いくらか:所得に応じた「所得割」は税率10%(道府県民税4%・市町村民税6%。政令指定都市は道府県民税2%・市民税8%)。定額の「均等割」は4,000円(道府県民税1,000円・市町村民税3,000円)で、2024年度からはこれとあわせて国税の森林環境税1,000円が集められます。※都道府県や市区町村が自ら税率を決めることもあります。
会社員の場合は「特別徴収」といって、会社が給与から天引きして市区町村に納めています。地方税法では、前年の住民税額の12分の1ずつを6月から翌年5月まで、毎月の給与から天引きすると決められています(地方税法第321条の5第1項)。
退職後の住民税はいつ・どう払う?退職した月で決まる
退職して給与が出なくなると、会社は翌月以降の分を天引きする義務がなくなります(地方税法第321条の5第2項)。残りの分をどう払うかは、退職した時期で次のように分かれます。
| 退職した時期 | 残りの住民税の払い方 | 根拠 |
|---|---|---|
| 1月1日〜4月30日 | 一括徴収:5月までの残りの分を、最後の給与や退職金からまとめて天引き(本人の申し出は要らない) | 地方税法第321条の5第2項ただし書き |
| 6月1日〜12月31日 | 普通徴収:市区町村から届く納付書で自分で払う。本人が申し出れば一括徴収も選べる | 同上・第321条の7 |
| 次の会社が決まっている | 新しい会社で特別徴収(天引き)を続けることもできる | 市の案内(給与所得者異動届出書) |
一括徴収は、最後の給与や退職金が残りの住民税額より多いときに限られます(第321条の5第2項)。足りない場合などで天引きされなかった分は、普通徴収に切り替わります(第321条の7)。
手続きは会社が行います。会社は「特別徴収に係る給与所得者異動届出書」を市区町村に出し、そこで一括徴収・普通徴収・新しい会社での継続のどれにするかを伝えます(横浜市・鹿児島市の案内)。退職する前に、会社の担当者から「住民税の残りをどうするか」を聞かれることが多いので、どれにするか考えておくとスムーズです。
一括徴収とは(1〜4月の退職は原則これ)
一括徴収は、5月までに天引きするはずだった残りの住民税を、退職するときの給与や退職金からまとめて天引きする方法です。
- 1月1日〜4月30日の退職:地方税法で一括徴収することになっており、横浜市も「本人の申出不要」と案内しています。たとえば3月末に退職した人は、4月分・5月分の住民税が最後の給与などから引かれます。
- 6月1日〜12月31日の退職:本人が申し出たときだけ一括徴収になります。申し出なければ普通徴収です。
- よい点:あとで納付書が届いて払い忘れる心配がなく、退職後の支払いが軽くなります。
- 気をつけたい点:最後の手取りが、そのぶん少なくなります。
普通徴収とは(納付書で自分で払う・年4回)
普通徴収は、市区町村から送られる納税通知書(納付書)で、自分で納める方法です。総務省は、銀行・コンビニ・スマホ決済アプリなどで納付できると案内しています。
- 納める時期:地方税法では、普通徴収の納期は6月・8月・10月・1月中に市区町村の条例で決めるとされています(第320条)。具体的な日付は市区町村ごとに違うので、納付書で確かめます。
- 年の途中で切り替わったとき:退職などで天引きされなくなった分は、そのあとに来る納期に割り振って払います。そのあとの納期がもう無い場合は、すぐに払う扱いです(第321条の7)。たとえば12月に退職すると、残りの分を1月の納期でまとめて払う形になりやすく、1回の金額が大きくなることがあります。
- 払い忘れに注意:天引きと違って自分で払うので、納期限を過ぎると延滞金がかかることがあります(地方税法第326条)。届いた納付書は、まず期限を確かめましょう。
転職先が決まっているなら、天引きを続けられる
次の会社が決まっている場合は、前の会社での天引きを新しい会社に引き継ぐことができます。横浜市の案内では、「特別徴収に係る給与所得者異動届出書」の給与支払者の欄を前の会社が書き、新しい勤務先の欄を新しい会社が書いて、新しい会社から提出する流れです。
- よい点:毎月の給与から天引きが続くので、自分で納付書を払う手間がなく、まとめて払う負担もありません。
- 間に合わないとき:退職から入社まで日が空く、書類のやりとりが間に合わない、などの場合は、いったん普通徴収になります。その場合でも、地方税法では、前年に給与を受けていて、その年度の初日(4月1日)に給与を受けている人は特別徴収(天引き)が原則とされている(第321条の3)ので、翌年度からは新しい会社での天引きになるのが原則です。
退職から入社まで日が空くと、住民税のほかに健康保険と年金の手続きも必要になります。健康保険の選び方と期限は退職後の健康保険|任意継続・国保・扶養の選び方と期限で、失業保険の受け取り方は失業保険 自己都合の給付制限は1か月|いつから・何日分でまとめています。
退職した翌年の住民税が高く感じるのはなぜ?
住民税は前年の所得で決まるので、退職して収入がなくなっても、働いていた年の所得にかかる住民税は翌年の6月から払うことになります。たとえば2026年の12月に退職して2027年は働かなかった場合でも、2026年中の給与にかかる住民税(2027年度分)の納付書が2027年の6月ごろに届きます。
在職中は12回に分けて給与から引かれていたので金額を意識しにくいのですが、普通徴収では年4回の納期にまとめて払うため、1回あたりの金額が大きく見えることがあります。退職を決めたら、直近の住民税の額(市区町村から会社に送られ、会社を通じて受け取る「特別徴収税額の決定通知書」に書かれています)を見て、退職後に払う分を貯めておくと安心です。
反対に、退職した翌年の所得が少なければ、そのさらに翌年度の住民税は少なくなります。住民税から差し引かれる仕組みを使うふるさと納税も、その年の所得で上限が変わります。上限の出し方は姉妹サイトの金融研究所のふるさと納税の上限の出し方|総務省の計算式で解説が参考になります。
退職金にかかる住民税(10%・別に天引き)
退職金(退職手当)にかかる住民税は、ふだんの住民税とは別に計算され、退職金を受け取るときに天引きされます(地方税法第328条の5)。翌年の住民税に上乗せされるわけではありません。
- 計算のしかた(総務省):退職所得の金額 × 税率(市町村民税6%・道府県民税4%)。
- 退職所得の金額(国税庁):(退職金の額 − 退職所得控除額)× 1/2。退職所得控除額は、勤続20年以下なら40万円×勤続年数(80万円に満たない場合は80万円)、20年を超えると800万円+70万円×(勤続年数−20年)。
- どこに払うか:退職金を受け取る日(ふつうは退職日)の属する年の1月1日に住んでいた市区町村。
- 端数:退職所得の金額は1,000円未満、税額は100円未満を切り捨て。
| 計算の例:勤続20年・退職金1,000万円(役員などではない人) | 金額 |
|---|---|
| 退職所得控除額:40万円×20年 | 800万円 |
| 退職所得の金額:(1,000万円−800万円)×1/2 | 100万円 |
| 市区町村民税:100万円×6% | 6万円 |
| 都道府県民税:100万円×4% | 4万円 |
| 退職金から天引きされる住民税の合計 | 10万円 |
これは計算式に当てはめた例(当サイトの計算)で、所得税は別にかかります。勤続5年以下の役員などや、勤続5年以下の人で控除後の金額が300万円を超える部分には「1/2」を掛けない決まりがあります(国税庁)。同じ年に2か所以上から退職金を受け取るときなども計算が変わります。
払えないときは?徴収猶予と減免
退職後に収入が減って納付が難しいときは、納期限を過ぎる前に住所地の市区町村の税務担当に相談するのが基本です。地方税法には次のような制度があります。
- 徴収猶予:災害・盗難、本人や生計を一にする親族の病気・けが、事業の廃止・休止などで一度に払えないと認められるとき、申請により1年以内の範囲で徴収を猶予できる(地方税法第15条)。
- 減免:天災その他特別の事情がある人などについて、市町村の条例の定めるところにより減免できる(地方税法第323条)。失業などが対象になるかどうか、条件は市区町村ごとに違います。
どちらも、対象になるかどうかを決めるのは市区町村です。「払えないから放っておく」のではなく、早めに相談して、使える制度があるかを確かめてください。
退職前後のチェックリスト
- 退職日はいつか:1〜4月なら一括徴収、6〜12月なら普通徴収か一括徴収(申し出)。
- 次の会社は決まっているか:決まっていれば、新しい会社で天引きを続けられるか会社に相談する。
- 今年度の住民税の額:特別徴収税額の決定通知書で、残りがいくらかを確かめる。
- 翌年6月からの分:退職した年の所得にかかる住民税も、翌年に払う。お金を残しておく。
- 退職金がある場合:住民税は受け取るときに天引き。源泉徴収票などで金額を確かめる。
- 引っ越す場合:その年度の住民税は1月1日に住んでいた市区町村に払う。
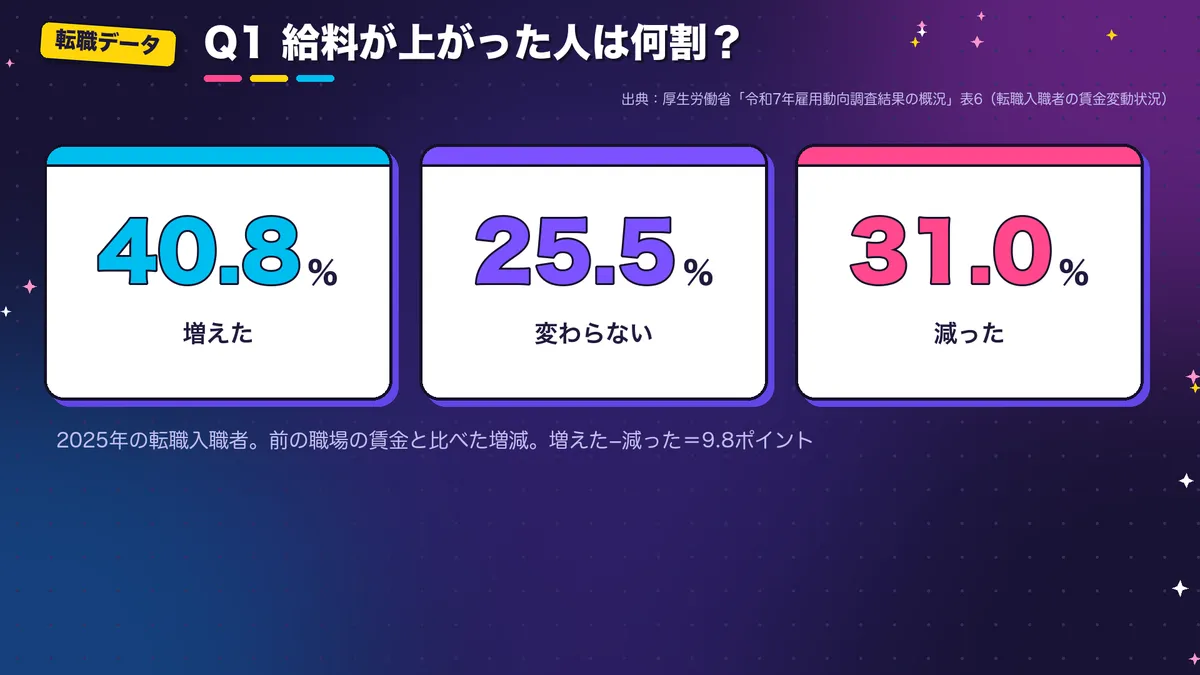
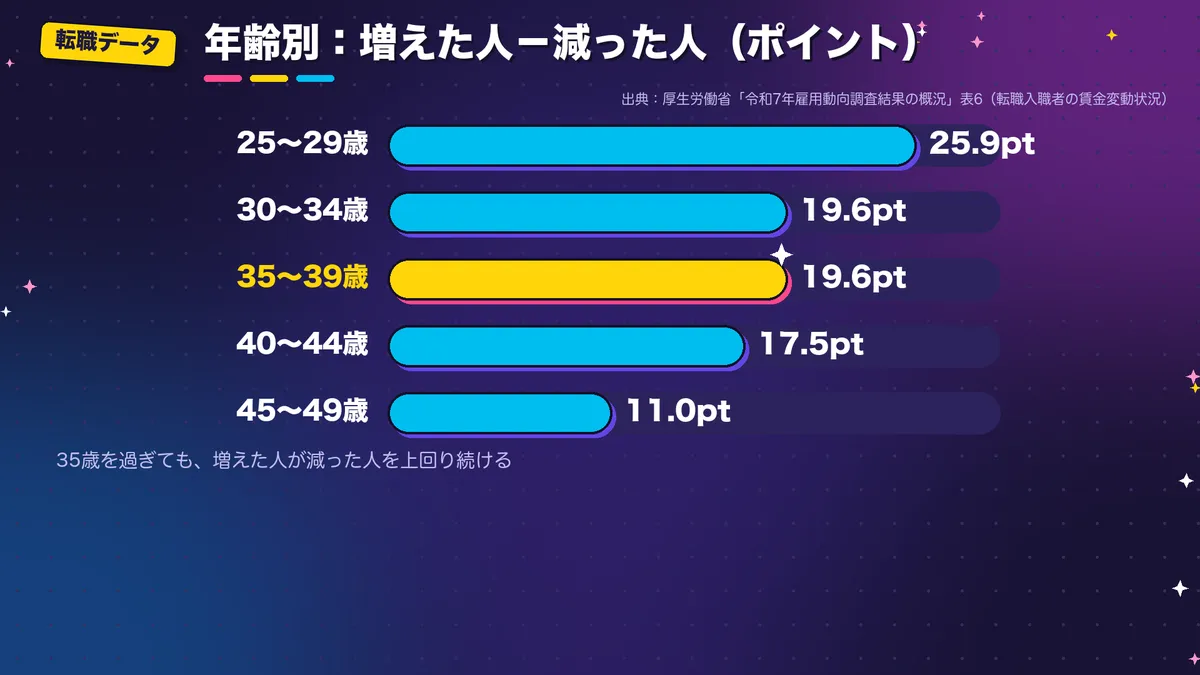
これは当サイトの整理です。転職で収入がどう変わる人が多いかは転職で年収は上がる?下がる?統計で答える9つのQ&Aでまとめています。
まとめ
- 住民税は前年の所得にかかり、会社員は6月から翌年5月まで12回に分けて給与から天引きされている。
- 1月1日〜4月30日の退職は、残りを最後の給与・退職金から一括徴収。
- 6月1日〜12月31日の退職は、普通徴収(納付書・6月・8月・10月・1月の納期)か、申し出て一括徴収。
- 次の会社が決まっていれば、給与所得者異動届出書で新しい会社の天引きに引き継げる。
- 退職した翌年も、前年の所得の分の住民税がかかる。退職金の住民税は10%で、受け取るときに別に天引き。
出典・注意書き
基準日:2026年11月時点(各ページは2026年11月3日に当サイトが閲覧して確認)
- 地方税法(第15条・第39条・第318条・第320条・第321条の3・第321条の5・第321条の7・第323条・第326条・第328条の5)(e-Gov法令検索):https://laws.e-gov.go.jp/law/325AC0000000226
- 総務省「個人住民税」(やさしい地方税):https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html
- 総務省「平成25年1月1日以降の退職所得に対する住民税の特別徴収について」:https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/65871.html
- 国税庁 タックスアンサー「No.1420 退職金を受け取ったとき(退職所得)」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm
- 横浜市「個人住民税の特別徴収に関するよくあるご質問」:https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/jigyosya/shizei/choshu/20120330144100.html
- 鹿児島市「特別徴収に係る給与所得者異動届出書の様式記載方法が分からないのですが。」:https://www.city.kagoshima.lg.jp/faq-kurashi/shiminzei/q37.html
ご注意
- この記事は、退職後の個人住民税の一般的な仕組みを、法令と公式情報をもとに整理したものです。個別の税額や徴収方法、猶予・減免の可否を判断・保証するものではありません。最終的な扱いは、勤務先と住所地の市区町村が決めます。個別の税額の計算や申告は、市区町村の窓口や税理士にご相談ください。
- 普通徴収の納期限、異動届の様式や提出方法、減免の条件は市区町村ごとに違います。お住まいの市区町村の案内をご確認ください。
- 退職金の住民税の計算例は、計算式に当てはめた当サイトの試算です。実際の税額は勤続年数の数え方や受け取り方によって変わります。
- 制度は改正されることがあります。手続きの前に最新の公式情報をご確認ください。
- 「退職前後のチェックリスト」は当サイトの整理です。